L’Europe automobile gagne du temps, la Chine gagne du terrain
Par Kevin Thozet, membre du comité d’investissement de Carmignac.
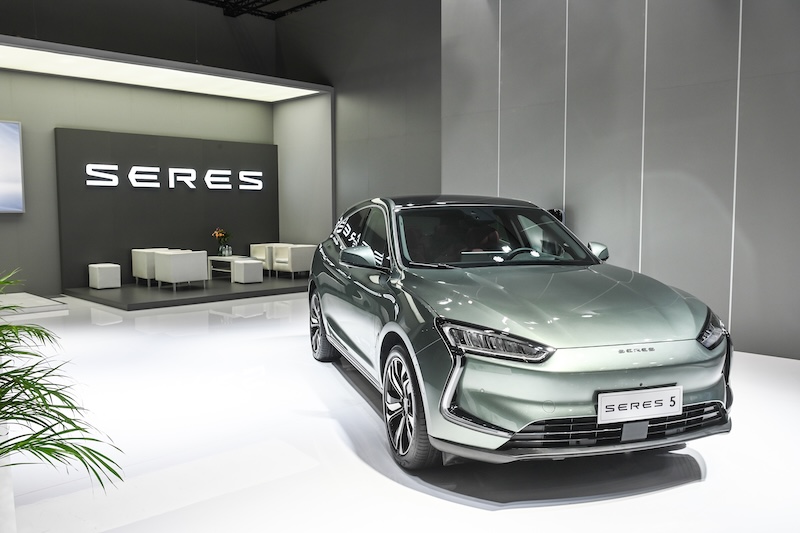
À la suite d’un accord commercial majeur avec la Chine, la Commission européenne limite désormais l’importation des véhicules hybride à 350 000 exportations annuelles, soit la totalité des exportations de véhicules hybrides et hybrides rechargeable en 2026. A l’occasion du Mondial de l’Auto de Paris, l’Union Européenne cherche à limiter la croissance des ventes de voitures chinoises sur le continent.
Le choc mettra du temps à se diffuser. En France, pour chaque voiture neuve vendue, c’est trois voitures d’occasion qui le sont, tandis que la durée de détention des véhicules s’allonge (à près de 12 ans). La transition ressemble donc moins à un raz-de-marée qu’à une lame de fond.
À court terme, cela devrait aider les constructeurs européens, notamment ceux qui disposent de partenariats avec des acteurs chinois comme Renault avec Geely ou Stellantis avec Leapmotor, les joint-ventures deviennent un outil de défense industrielle dans la mesure où ils produisent en Europe.
Mais le problème, c’est que l’avalanche arrive derrière.
D’abord, la limite porte sur les hybrides, alors que la majorité des exportations automobiles chinoises reste concentrée sur les véhicules électriques et thermiques. Le potentiel d’expansion est donc bien plus large que ce que suggère le seul segment hybride.
Ensuite, les barrières à l’importation créent leur propre contournement : produire directement en Europe. Une dizaine de sites ou projets chinois sont déjà présents ou annoncés sur le continent : BYD en Hongrie, Chery et Leapmotor en Espagne, Geely à travers son écosystème européen, sans oublier CATL en Hongrie et en Espagne pour les batteries. Plus l’Europe limite les importations, plus elle incite les groupes chinois à localiser leur production.
Et là, la comparaison industrielle devient difficile à ignorer.
Entre l’usine Volkswagen d’Emden et celle de Tianjin, les écarts sont spectaculaires, outre le coût du travail et de production, le nombre de voitures produites par employé par an est 70% plus important dans les usines chinoises, le taux d’absentéisme y est dix fois moins élevé. Même en tenant compte des différences de mix produit, d’automatisation et de périmètre, le message est clair, le choc chinois n’est plus simplement une question de compétitivité industrielle ou de prix. Les constructeurs chinois construisent désormais aussi à grande vitesse l’infrastructure commerciale et après-vente indispensable à une pénétration durable du marché européen.
C’est ce qui rend les joint-ventures presque inévitables. Les constructeurs européens n’ont plus seulement besoin des groupes chinois pour accéder au marché chinois, ils ont de plus en plus besoin d’eux pour accéder à leurs plateformes, leurs batteries, leur vitesse d’exécution et leur structure de coûts.
C’est probablement le changement le plus important pour les prochaines années. Les barrières commerciales peuvent freiner les importations chinoises ; elles ont beaucoup plus de mal à freiner une voiture chinoise fabriquée en Europe.
L’Europe peut taxer le “Made in China”. Beaucoup moins facilement le “Made by China, in Europe”.
Retrouvez l’ensemble de nos articles Business
Recommandé pour vous
LES NOTATIONS ESG EXTERNES DOIVENT ECLAIRER LE JUGEMENT, PAS LE REMPLACER
Muzinich & Co. Weekly Update – Votre plus grande peur : Inflation, Croissance, ou...
Perspectives thématiques : Nous sommes entrés dans l’ère de l’investissement thématique
Diversification grâce aux prêts parallèles
Peine de mort : quand l’État échoue à tuer
Naviguer dans un environnement de taux d’intérêt durablement plus élevés