Diversification grâce aux prêts parallèles
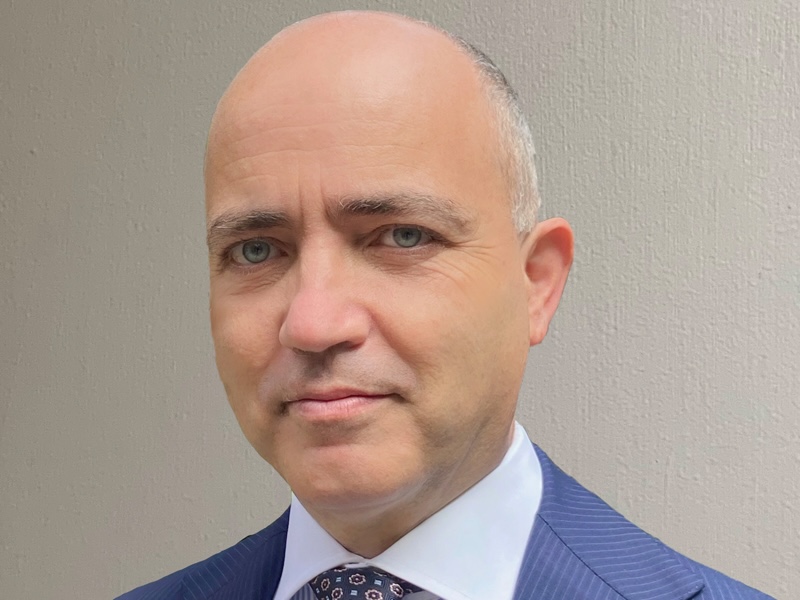
Photo: Gianluca Oricchio © Muzinich & Co
Par Gianluca Oricchio, co-responsable du crédit parallèle et directeur des données chez Muzinich & Co.
Accéder à un univers plus large de crédits d’entreprises européennes et à de nouvelles sources de rendement.
Le crédit parallèle peut constituer une source de diversification originale, en donnant accès à des prêts d’entreprises européennes émis par des banques, assortis de revenus à taux variable, de structures garanties de premier rang et d’une exposition allant au-delà des marchés traditionnels du crédit public et privé.

Une diversification significative ne se résume pas à détenir davantage de placements ; elle implique d’accéder à différentes sources de risque et de rendement. Nous pensons que le crédit parallèle peut apporter une dimension supplémentaire à une allocation diversifiée en matière de crédit.
Diversification de l’exposition au crédit
Le crédit public offre une diversification au niveau des titres, mais les valorisations restent influencées par les rendements des obligations d’État, les spreads de crédit et le sentiment des investisseurs. Le crédit privé offre une exposition différente, même si une grande partie du marché s’est traditionnellement concentrée sur le crédit direct, souvent accordé à des emprunteurs soutenus par des fonds de capital-investissement.
Le crédit parallèle offre une autre voie. Un gestionnaire d’actifs prête, aux côtés des banques, à des petites et moyennes entreprises (PME) européennes bien établies, généralement sur la base d’un prêt senior garanti, de premier rang et pari passu.
Cela permet d’accéder à des prêts aux entreprises qui peuvent être difficiles à obtenir par le biais d’obligations publiques ou du crédit privé traditionnel soutenu par des sponsors. L’univers d’opportunités est considérable : les prêts éligibles, d’un montant de 5 081 milliards d’euros, représentent plus de quatre fois la taille combinée des marchés des obligations à haut rendement, des prêts syndiqués et de la dette privée (1 214 milliards d’euros).
Un univers d’emprunteurs plus large
L’Europe dispose d’un univers de PME vaste et diversifié, dont beaucoup entretiennent des relations bancaires de longue date. Nombre d’entre elles sont axées sur le marché national, ce qui leur confère des sources de revenus différentes de celles des multinationales qui dominent les indices obligataires mondiaux. Les entreprises familiales et gérées de manière indépendante peuvent également se distinguer des emprunteurs de plus grande taille, souvent soutenus par des sponsors, que l’on retrouve dans les portefeuilles de prêts directs.
L’accès à ces entreprises par le biais des réseaux bancaires peut donc élargir l’éventail d’opportunités offertes aux investisseurs.
Diversification au sein du portefeuille
Un portefeuille de prêts parallèles comprenant plus de 100 prêts individuels peut offrir une granularité importante, en répartissant l’exposition entre différents emprunteurs, secteurs et zones géographiques.
Le fait de maintenir des positions relativement modestes peut contribuer à limiter l’impact d’un défaut isolé. La diversification ne permet pas d’éliminer le risque de crédit ou de défaut, mais une plus grande granularité peut réduire la dépendance vis-à-vis d’emprunteurs individuels.
Diversification de l’exposition aux taux d’intérêt
Les prêts parallèles sont généralement à taux variable, leurs coupons étant composés d’un taux de référence majoré d’un spread de crédit contractuel. Les revenus peuvent donc s’ajuster en fonction de l’évolution des taux d’intérêt à court terme.
Cela contraste avec les obligations à taux fixe, dont les valorisations peuvent être fortement influencées par les rendements des obligations d’État. Le crédit privé à taux variable présente une duration limitée par rapport aux taux d’intérêt et peut donc compléter les allocations à taux fixe.
Une hausse des taux peut accroître les coûts de financement des emprunteurs, ce qui renforce l’importance d’un effet de levier prudent, d’une sélection rigoureuse et d’un suivi continu.
L’accent mis sur la protection contre les risques de perte
Les prêts parallèles peuvent bénéficier des protections associées aux financements bancaires de premier rang. Les investissements sont généralement garantis de premier rang et assortis d’un privilège de premier rang, le prêteur parallèle étant placé sur un pied d’égalité avec la banque d’origine. Les clauses restrictives peuvent offrir une protection supplémentaire.
La perte attendue sur le marché des prêts parallèles est d’environ 20 points de base, tandis que notre historique fait état de pertes réelles d’environ 2 points de base. L’historique des pertes ne préjuge pas des résultats futurs, mais nous estimons qu’une sélection rigoureuse des crédits, la diversification et un suivi actif peuvent contribuer à gérer le risque de baisse.
Complémentaire plutôt que concurrentiel
Le crédit parallèle n’a pas pour vocation de se substituer au crédit public ni au crédit direct traditionnel. Sa valeur réside dans sa différence.
Pour les investisseurs en crédit privé, il permet d’élargir l’exposition au-delà des opérations soutenues par des promoteurs et d’accéder à un univers d’emprunteurs plus diversifié. Pour les investisseurs en titres à revenu fixe publics, les prêts à taux variable peuvent constituer une source de revenus supplémentaire présentant une sensibilité limitée aux rendements des obligations d’État.
En donnant accès à des prêts d’entreprises européennes émis par des banques, le crédit parallèle peut introduire différents emprunteurs, facteurs de rendement et expositions au risque. Associé à des revenus à taux variable et à des structures garanties de premier rang, nous pensons qu’il peut constituer une source complémentaire de diversification au sein d’une allocation de crédit plus large.
Auteur : Gianluca Oricchio, co-responsable du crédit parallèle et directeur des données chez Muzinich & Co.
Important Information
Any research in this document has been obtained and may have been acted on by Muzinich for its own purpose. The results of such research are being made available for information purposes and no assurances are made as to their accuracy. Opinions and statements of financial market trends that are based on market conditions constitute our judgment and this judgment may prove to be wrong. The views and opinions expressed should not be construed as an offer to buy or sell or invitation to engage in any investment activity, they are for information purposes only.
This document contains forward-looking statements, which give current expectations of future activities and future performance. Any or all forward-looking statements in this document may turn out to be incorrect. They can be affected by inaccurate assumptions or by known or unknown risks and uncertainties. Although the assumptions underlying the forward-looking statements contained herein are believed to be reasonable, any of the assumptions could be inaccurate and, therefore, there can be no assurances that the forward-looking statements included in this discussion material will prove to be accurate. In light of the significant uncertainties inherent in the forward-looking statements included herein, the inclusion of such information should not be regarded as a representation that the objectives and plans discussed herein will be achieved. Further, no person undertakes any obligation to revise such forward-looking statements to reflect events or circumstances after the date hereof or to reflect the occurrence of unanticipated events.
Issued in the European Union by Muzinich & Co. (Ireland) Limited, which is authorized and regulated by the Central Bank of Ireland. Issued in Switzerland by Muzinich & Co. (Switzerland) AG. Registered in Switzerland No. CHE-389.422.108. Registered address: Tödistrasse 5, 8002 Zurich, Switzerland. 2026-10-05-19554
Retrouvez l’ensemble de nos articles Business
Recommandé pour vous
Peine de mort : quand l’État échoue à tuer
Naviguer dans un environnement de taux d’intérêt durablement plus élevés
Muzinich & Co. Weekly Update: Le Fossé grandissant entre les dettes souveraines européennes

Le crédit asiatique : une opportunité sous-estimée

Les marchés privés s’imposent comme la classe d’actifs de prédilection alors que les investisseurs...

La puissance de calcul en tant que classe d’actifs : comment un nouveau marché...

