Après une pause, les obligations des marchés émergents devraient à nouveau attirer les flux d’investissement
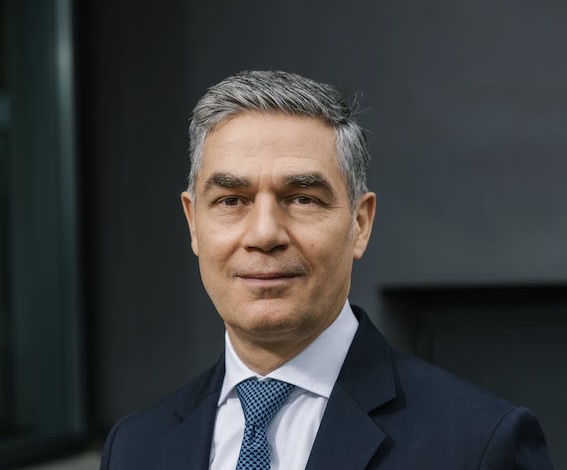
Photo Thomas Fischli Rutz © Fisch Asset Management
Par Thomas Fischli Rutz, Head Emerging Markets chez Fisch Asset Management, Zurich
«Aux yeux du grand public et des investisseurs, les marchés émergents sont soit à leur zénith, soit à leur nadir. Mais cette perception ne leur rend pas justice. L’univers des marchés émergents est trop hétérogène pour cela. Pour l’heure, les investisseurs font montre d’un optimisme prudent malgré les nouvelles peu réjouissantes en provenance du plus grand des pays émergents, la Chine. Nous nous attendons donc au retour des flux de capitaux dans la classe d’actifs des obligations d’entreprises émergentes au deuxième semestre 2023. La volatilité des taux d’intérêt devrait continuer de reculer. Les taux d’intérêt mondiaux cesseront de grimper en flèche, se maintenant à des niveaux élevés. Autre facteur positif potentiel, la baisse du dollar, qui entraînerait une appréciation des devises locales émergentes. En effet, l’appétit pour le risque des investisseurs augmente fortement lorsque les devises locales émergentes sont stables ou en hausse, dans la mesure où les afflux de capitaux dans la classe d’actifs constituent une importante source de performance.
Ces dernières années, les obligations d’entreprises émergentes ont globalement suivi une évolution très solide. Leurs taux réels atteignent des points hauts inédits depuis des années. Ils s’établissent à 9,5% sur le segment «high yield» (CEMBI Broad Diversified HY en USD) et à 7,25 % dans l’indice plus large (CEMBI Broad Diversified Composite en USD). Les fondamentaux des entreprises restent solides, d’autant que l’influence des principaux facteurs négatifs de l’année passée, tels que le resserrement monétaire significatif et la guerre en Ukraine, s’atténue progressivement. Par ailleurs, contrairement à la BCE et à la Fed, les banques centrales des pays émergents, qui ont commencé plus tôt à lutter contre l’inflation, disposent actuellement d’une plus grande latitude pour assouplir leur politique monétaire et soutenir l’économie.
Les obligations d’entreprises émergentes, dont la valorisation corrigée du risque est tout aussi intéressante que celle des emprunts d’Etat émergents ou des emprunts d’Etat et obligations d’entreprises des pays industrialisés, ont toutefois légèrement sous-performé les marchés obligataires développés. Elles présentent donc un potentiel de rattrapage et devraient s’attirer les bonnes grâces des investisseurs, même si les valorisations ne sont pas extrêmement favorables en comparaison historique. En effet, les bilans et l’endettement net des entreprises des pays émergents se sont significativement améliorés ces dernières années. Bien évidemment, il y aura toujours des événements, comme la guerre en Ukraine, qui seront susceptibles de provoquer des turbulences de marché et d’affecter certaines régions et pays avec à la clé, l’élargissement des spreads. Par exemple, les valeurs russes ont été exclues des indices après l’invasion de l’Ukraine, si bien que les élargissements des spreads doivent être considérés de manière différenciée.
Concernant les taux de défaut des obligations d’entreprises émergentes, nous prévoyons une lente amélioration. Les taux de défaut élevés des deux dernières années ont été aggravés par la crise immobilière en Chine et la guerre en Ukraine, avec des défauts ou échanges contraints («distressed exchanges») ayant dépassé les 200 milliards USD depuis 2021, soit 23% du haut rendement émergent. Ce chiffre est sans équivalent dans le sens où il s’est concentré essentiellement sur l’immobilier chinois et les emprunts russes. Selon nous, il est hautement improbable qu’un scénario de cette ampleur se reproduise. Les fondamentaux des obligations d’entreprises émergentes se montrent solides. Les entreprises se portent à merveille et, dans certains cas, sont mieux positionnées qu’avant la pandémie. Dans le scénario d’une «légère» récession américaine et d’un atterrissage en douceur de l’économie, le taux de défaut devrait diminuer en 2024. Le risque de refinancement est supportable et même si les risques d’une récession mondiale plus grave et longue que prévu demeurent présents, nous sommes confiants.»
Recommandé pour vous
Fonction publique : comment concilier sécurité de l’emploi et exigence de performance ?
Réunion de la Fed de septembre : Kevin, ne rate pas la hausse !
Muzinich & Co. Weekly Update: Le retour de la reflation
Perspectives concernant la réunion de la Réserve fédérale américaine en septembre : des décisions...
Commentaire de marché: SSPA Benchmark Index – Mise à jour mensuelle | Premier anniversaire,...
La montée des produits autocallables en Europe : Un rôle croissant dans les portefeuilles modernes