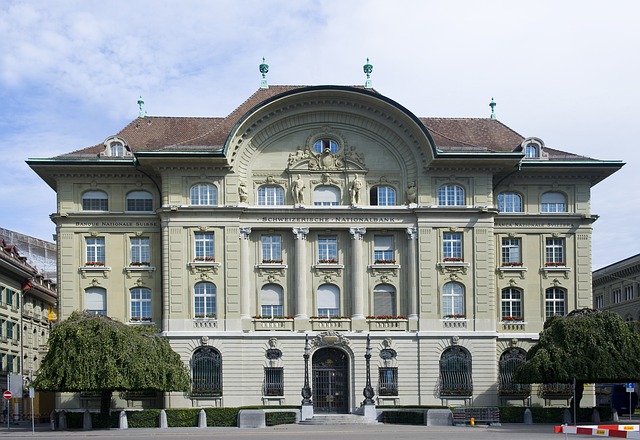
BNS – Première grande banque centrale à réduire ses taux
20 mars 2024
Par Shaan Raithatha, Senior Economist chez Vanguard Europe
Première grande banque centrale à réduire ses taux. Notre point de vue : 1.75% à 1.5%.
L’inflation est de 1,2 % et a été inférieure à 2 % au cours des neuf derniers mois. Objectif : 0-2%.
La Suisse n’a jamais vraiment eu de problème d’inflation. Marché unique.

- L’IPC a culminé à seulement 3,5 %. Grand contraste avec les taux à deux chiffres observés dans la zone euro et au Royaume-Uni.
- La Suisse ne dépend pas de l’importation de pétrole et de gaz de l’étranger. Offre importante d’hydroélectricité.
- L’approvisionnement en énergie est également très réglementé. Les fournisseurs sont en grande partie des entreprises publiques.
- 1/3 du panier de l’IPC de base est également soumis à une certaine forme de réglementation des prix. Plus élevé que dans tout autre pays européen.
- Franc suisse fort.
Le principal risque auquel la BNS sera attentive est la force du franc suisse (CHF).
- Cette année, la BNS a cessé d’intervenir pour soutenir le franc suisse.
- Elle a acheté des francs suisses pour une valeur de 15 % du PIB en 2023.
- Le CHF s’est déprécié de 3 % depuis le début de l’année en termes pondérés par les échanges commerciaux.
- Une trop grande divergence de politique avec les autres BC pourrait exercer une pression supplémentaire à la baisse sur le CHF.
- Cela dit, le franc suisse est très fort en ce moment.
Perspectives d’avenir : il y aura probablement deux autres baisses de taux cette année. Laisser le taux directeur à 1 %, où il devrait rester à moyen terme.
Retrouvez l’ensemble de nos articles Business
Recommandé pour vous
A la Une
Naviguer dans un environnement de taux d’intérêt durablement plus élevés
Par Dario De Simio, Head of Swiss Legal Entity, Head Institutional Business Swit…
A la Une
Muzinich & Co. Weekly Update: Le Fossé grandissant entre les dettes souveraines européennes
La hausse des rendements obligataires met en évidence une divergence croissante …

A la Une
Le crédit asiatique : une opportunité sous-estimée
Photo: Mel Siew © Muzinich & Co Par Mel Siew, gérant de portefeuille chez M…

A la Une
Les marchés privés s’imposent comme la classe d’actifs de prédilection alors que les investisseurs...
Selon une nouvelle étude mondiale réalisée par IFM Investors, gestionnaire d’act…

A la Une
La puissance de calcul en tant que classe d’actifs : comment un nouveau marché...
Par Marcel Oldenkott, co-directeur des investissements et directeur général chez…

A la Une
Muzinich & Co. Weekly Update: Repricing sur les taux longs
Les rendements des bons du Trésor américain ont fortement augmenté la semaine de…

